 Автор admin
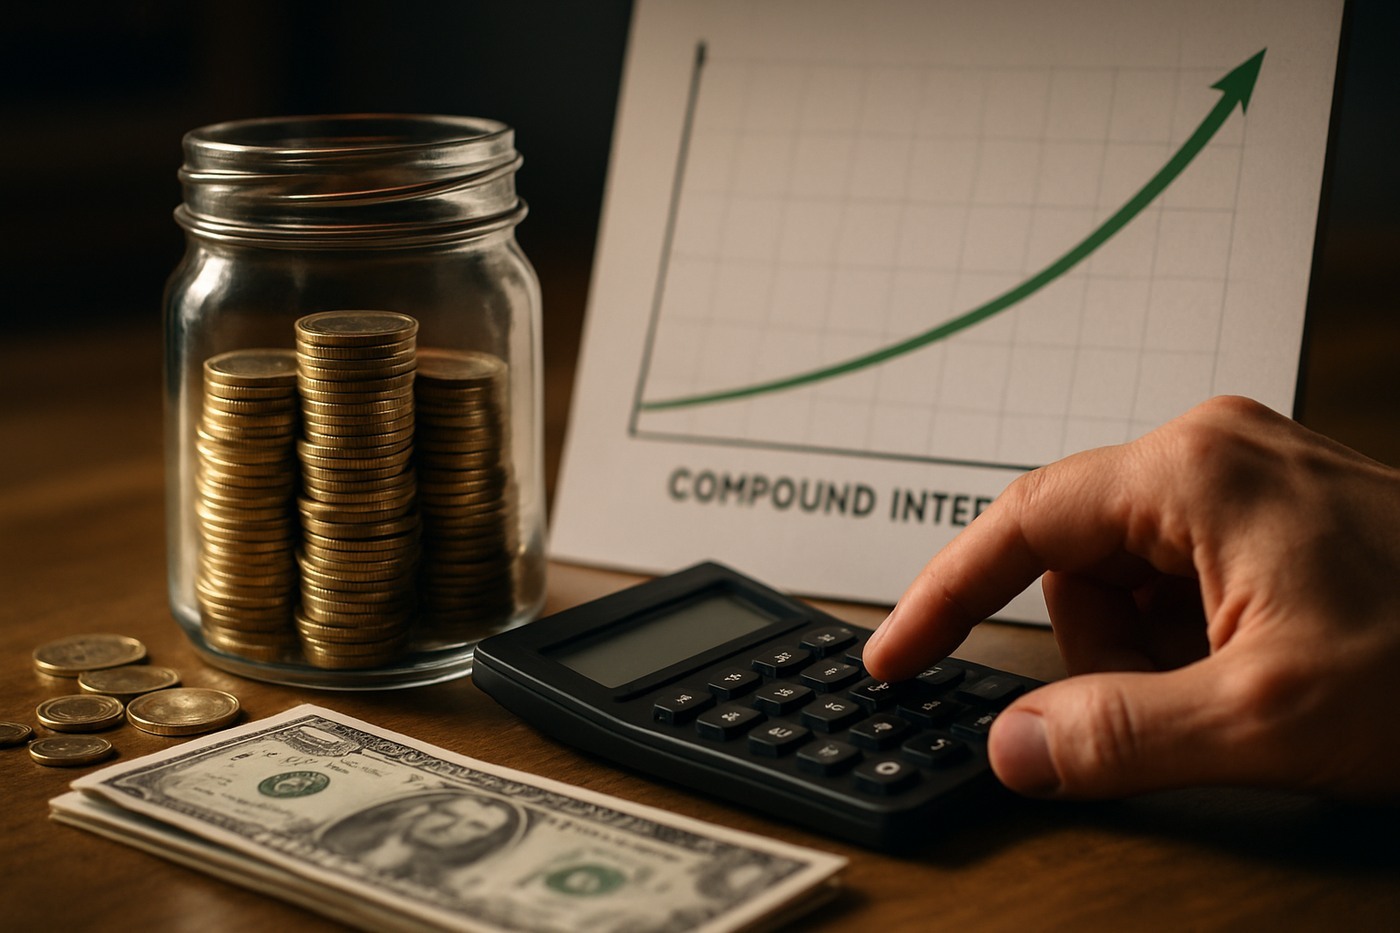
Складні відсотки: як капіталізація змінює результат за різної ставки й строку. За цим поняттям стоїть не один показник, а система рішень, у якій зміна одного параметра впливає на всі наступні етапи.
Регулярні внески формують окремий потік майбутньої вартості: часова послідовність
Регулярні внески формують окремий потік майбутньої вартості. У реальній ситуації спершу фіксують вихідний стан, далі момент зміни, а потім короткостроковий і тривалий ефект. Для складні відсотки одна миттєва фотографія часто приховує накопичення причин. Тому фінансова операція розглядають у динаміці: що було доступно до події, який ресурс витрачено та який результат залишився після завершення циклу. Додаткова умова — ранні внески працюють довше за пізні — показує, чи є зміна стійкою.
Ця частина процесу по-різному впливає на учасників. Ранні внески працюють довше за пізні. Одна сторона ухвалює рішення, інша фінансує або виконує його, третя користується результатом чи контролює правила. У матеріалі про складні відсотки відповідальність не можна залишати безособовою: потрібно розрізняти право встановити умову, обов'язок надати дані та можливість оскаржити наслідок. Зв'язок із тим, що комісії й податки зменшують чистий результат, визначає межу повноважень кожної сторони.
Ранні внески працюють довше за пізні: типові відхилення
Ранні внески працюють довше за пізні. Приклад із числами допомагає побачити масштаб. Якщо початкова база становить 100 одиниць, а зміна — 10, результат дорівнює 110; однак ті самі 10 одиниць за бази 1 000 означають зовсім іншу частку. Для складні відсотки відсоток завжди читають поруч з абсолютною величиною, тривалістю та охопленням. Водночас комісії й податки зменшують чистий результат, тому механічно переносити висновок на інший період або групу не можна.
Умова «комісії й податки зменшують чистий результат» визначає точку, де система може відхилитися від запланованого сценарію. Для складні відсотки відхилення не завжди означає помилку: воно може бути наслідком сезонності, різної якості вхідних даних, технічного обмеження або свідомого компромісу. Відрізнити ці випадки допомагає послідовність подій та друга ознака — інфляція визначає реальну купівельну спроможність накопичення. Рішення має відповідати причині, а не лише видимому симптому.
Комісії й податки зменшують чистий результат: наслідки та межі застосування
Комісії й податки зменшують чистий результат. Цей елемент не працює ізольовано, бо перед ним уже діє умова: ранні внески працюють довше за пізні. Після нього з'являється наступна залежність — інфляція визначає реальну купівельну спроможність накопичення. Для складні відсотки така трійка показує, де саме виникає затримка, додаткова вартість або ризик. Якщо втручатися в останню ланку, не змінивши першу, результат часто буде тимчасовим. Саме тому опис процесу починається з причин, а не з готової рекомендації.
Практичне рішення спирається на твердження: інфляція визначає реальну купівельну спроможність накопичення. Спочатку визначають, хто володіє даними і хто може змінити параметр, потім оцінюють ціну дії та бездіяльності. У випадку складні відсотки корисно мати поріг: значення або подію, після якої сценарій переглядають. При цьому відсоток кожного періоду додається до бази наступного нарахування. Це захищає від ситуації, коли старий план продовжують лише тому, що він уже був затверджений.
Інфляція визначає реальну купівельну спроможність накопичення: зв'язок із сусідніми процесами
Інфляція визначає реальну купівельну спроможність накопичення. Для складні відсотки це базова ланка причинного ланцюга: спочатку виникає визначена умова, потім вона змінює поведінку учасників, а вже після цього з'являється результат. У процесі взаємодіють вкладники, позичальники, банки, інвестори та регулятори. Кожен бачить іншу частину картини, тому одне середнє число не замінює опису ролей. Особливо важливо, що відсоток кожного періоду додається до бази наступного нарахування. Саме поєднання цих двох обставин пояснює, чому схожі ситуації можуть завершуватися по-різному.
У центрі цього етапу — твердження: відсоток кожного періоду додається до бази наступного нарахування. Його можна описати через конкретні величини, строки або правила, а не через загальне враження. Для складні відсотки опорними координатами стають ставка, строк, ліквідність, комісія й ризик. Якщо змінити період, територію або одиницю виміру, порівняння втратить зміст. Попередня ланка також має значення: інфляція визначає реальну купівельну спроможність накопичення. Вона задає вихідну базу, від якої оцінюють подальшу зміну.
Відсоток кожного періоду додається до бази наступного нарахування: рішення на основі даних
Відсоток кожного періоду додається до бази наступного нарахування. У реальній ситуації спершу фіксують вихідний стан, далі момент зміни, а потім короткостроковий і тривалий ефект. Для складні відсотки одна миттєва фотографія часто приховує накопичення причин. Тому фінансова операція розглядають у динаміці: що було доступно до події, який ресурс витрачено та який результат залишився після завершення циклу. Додаткова умова — частота капіталізації змінює ефективну річну ставку — показує, чи є зміна стійкою.
Ця частина процесу по-різному впливає на учасників. Частота капіталізації змінює ефективну річну ставку. Одна сторона ухвалює рішення, інша фінансує або виконує його, третя користується результатом чи контролює правила. У матеріалі про складні відсотки відповідальність не можна залишати безособовою: потрібно розрізняти право встановити умову, обов'язок надати дані та можливість оскаржити наслідок. Зв'язок із тим, що регулярні внески формують окремий потік майбутньої вартості, визначає межу повноважень кожної сторони.
Частота капіталізації змінює ефективну річну ставку: механіка і початкові умови
Частота капіталізації змінює ефективну річну ставку. Приклад із числами допомагає побачити масштаб. Якщо початкова база становить 100 одиниць, а зміна — 10, результат дорівнює 110; однак ті самі 10 одиниць за бази 1 000 означають зовсім іншу частку. Для складні відсотки відсоток завжди читають поруч з абсолютною величиною, тривалістю та охопленням. Водночас регулярні внески формують окремий потік майбутньої вартості, тому механічно переносити висновок на інший період або групу не можна.
Умова «регулярні внески формують окремий потік майбутньої вартості» визначає точку, де система може відхилитися від запланованого сценарію. Для складні відсотки відхилення не завжди означає помилку: воно може бути наслідком сезонності, різної якості вхідних даних, технічного обмеження або свідомого компромісу. Відрізнити ці випадки допомагає послідовність подій та друга ознака — ранні внески працюють довше за пізні. Рішення має відповідати причині, а не лише видимому симптому.
Частота капіталізації змінює ефективну річну ставку: зв’язок із наступним етапом у системі складні відсотки
Регулярні внески формують окремий потік майбутньої вартості: деталь, що змінює підсумок
Регулярні внески формують окремий потік майбутньої вартості. Цю обставину варто читати разом із попереднім етапом, адже саме між ними виникає різниця між номінальним планом і фактичним результатом. У межах складні відсотки вона впливає на строки, витрати або безпеку. Якщо значення виходить за визначену межу, сценарій не продовжують автоматично: спочатку змінюють ресурс, графік чи розподіл ролей, а потім знову оцінюють кінцевий показник.
Послідовність від сигналу до результату: складні відсотки
- Регулярні внески формують окремий потік майбутньої вартості.
- Ранні внески працюють довше за пізні.
- Комісії й податки зменшують чистий результат.
- Інфляція визначає реальну купівельну спроможність накопичення.
- Відсоток кожного періоду додається до бази наступного нарахування.
- Частота капіталізації змінює ефективну річну ставку.
Комісії й податки зменшують чистий результат: вартість затримки
Комісії й податки зменшують чистий результат. Тут окремої уваги потребує вартість затримки. Значення цієї ланки залежить від масштабу. Для однієї людини або компанії вона змінює конкретний платіж, строк, навантаження чи доступ до ресурсу. На рівні міста, ринку або мережі накопичується сума багатьох рішень, тому середнє значення може приховати групи з протилежним досвідом. У випадку складні відсотки обидва рівні описують окремо. Додаткову межу задає те, що частота капіталізації змінює ефективну річну ставку. Якщо ця умова змінюється, попередній розрахунок потребує нового сценарію, а не косметичного виправлення фінальної цифри.
Інфляція визначає реальну купівельну спроможність накопичення: межі відповідальності
Інфляція визначає реальну купівельну спроможність накопичення. Тут окремої уваги потребує межі відповідальності. Значення цієї ланки залежить від масштабу. Для однієї людини або компанії вона змінює конкретний платіж, строк, навантаження чи доступ до ресурсу. На рівні міста, ринку або мережі накопичується сума багатьох рішень, тому середнє значення може приховати групи з протилежним досвідом. У випадку складні відсотки обидва рівні описують окремо. Додаткову межу задає те, що регулярні внески формують окремий потік майбутньої вартості. Якщо ця умова змінюється, попередній розрахунок потребує нового сценарію, а не косметичного виправлення фінальної цифри.
Відсоток кожного періоду додається до бази наступного нарахування: довгий ефект
Відсоток кожного періоду додається до бази наступного нарахування. Тут окремої уваги потребує довгий ефект. Значення цієї ланки залежить від масштабу. Для однієї людини або компанії вона змінює конкретний платіж, строк, навантаження чи доступ до ресурсу. На рівні міста, ринку або мережі накопичується сума багатьох рішень, тому середнє значення може приховати групи з протилежним досвідом. У випадку складні відсотки обидва рівні описують окремо. Додаткову межу задає те, що ранні внески працюють довше за пізні. Якщо ця умова змінюється, попередній розрахунок потребує нового сценарію, а не косметичного виправлення фінальної цифри.
Частота капіталізації змінює ефективну річну ставку: чутливість до умов
Частота капіталізації змінює ефективну річну ставку. Тут окремої уваги потребує чутливість до умов. Значення цієї ланки залежить від масштабу. Для однієї людини або компанії вона змінює конкретний платіж, строк, навантаження чи доступ до ресурсу. На рівні міста, ринку або мережі накопичується сума багатьох рішень, тому середнє значення може приховати групи з протилежним досвідом. У випадку складні відсотки обидва рівні описують окремо. Додаткову межу задає те, що комісії й податки зменшують чистий результат. Якщо ця умова змінюється, попередній розрахунок потребує нового сценарію, а не косметичного виправлення фінальної цифри.
Регулярні внески формують окремий потік майбутньої вартості: масштаб результату
Регулярні внески формують окремий потік майбутньої вартості. Тут окремої уваги потребує масштаб результату. Значення цієї ланки залежить від масштабу. Для однієї людини або компанії вона змінює конкретний платіж, строк, навантаження чи доступ до ресурсу. На рівні міста, ринку або мережі накопичується сума багатьох рішень, тому середнє значення може приховати групи з протилежним досвідом. У випадку складні відсотки обидва рівні описують окремо. Додаткову межу задає те, що інфляція визначає реальну купівельну спроможність накопичення. Якщо ця умова змінюється, попередній розрахунок потребує нового сценарію, а не косметичного виправлення фінальної цифри.
Визначення й дані щодо складні відсотки Investor.gov Compound Interest Calculator. Для конкретного рішення використовують чинні правила, актуальний період спостереження та параметри саме тієї системи, якої стосується розрахунок.